Fiscale eenheid VPB aanvragen
Upload de KvK-uittreksels, beantwoord de vragen en download de ingevulde Belastingdienstformulieren: Deel A, een Deel B per dochter en zo nodig Deel C. U ondertekent en verstuurt ze zelf.
Gaat het om de btw? Voor de fiscale eenheid btw stelt u een verzoekbrief op: verzoekbrief fiscale eenheid btw opstellen. Eerst de regels lezen? Wat is een fiscale eenheid VPB?
Gratis check en gratis voorbeeld. U betaalt € 39 excl. btw alleen als u de ingevulde formulieren downloadt.
- KvK 42057580
- AVG-proof, verwerking in de EU
- Geen opslag na levering
Adviseur of accountant? Stel verzoeken voor meerdere cliënten op via lowkeyautomation.com.
Van KvK-uittreksel naar een ingevuld verzoek
Alle formulieren
Deel A, een Deel B per dochter en Deel C alleen als een dochter zelf al moeder is van een bestaande fiscale eenheid, automatisch ingevuld en klaar om te ondertekenen.
Controle op de vereisten
De tool toetst uw gegevens aan de vereisten van artikel 15 Wet Vpb 1969 voordat u betaalt.
Gegevens uit uw uittreksel
Upload het KvK-uittreksel en de tool vult naam, RSIN en vestigingsplaats waar mogelijk in. U controleert alles voordat u downloadt.
In vier stappen klaar
Doe de gratis check
Zes vragen over de voorwaarden van artikel 15 Wet Vpb 1969, en vier situaties die u uitsluit.
Upload de KvK-uittreksels
Eén uittreksel voor de moeder en één per dochter. De tool vult de gegevens waar mogelijk in; u controleert en vult aan.
Vul de laatste gegevens in
Voegingstijdstip, de datum waarop de moeder de aandelen kreeg en wie er tekent.
Download, onderteken en verstuur
U print de formulieren, laat ze ondertekenen en stuurt ze per post naar uw belastingkantoor.
Wat u ontvangt
Na betaling start de download direct in uw browser: één zipbestand. Er gaat niets per e-mail.
- deel-a.pdf: Deel A met de gegevens van de moedermaatschappij en het gewenste voegingstijdstip.
- deel-b-1.pdf, deel-b-2.pdf enzovoort: één Deel B per dochtermaatschappij.
- deel-c-….pdf: alleen als een dochter zelf al moedermaatschappij is van een bestaande fiscale eenheid. De tool vult per Deel C maximaal zes al gevoegde maatschappijen in.
- begeleidende-brief.docx: een begeleidende brief in Word. U vult het belastingkantoor aan en ondertekent.
- README.txt: de stappen voor ondertekenen en versturen.
- Uw KvK-uittreksels, als u ze heeft geüpload.
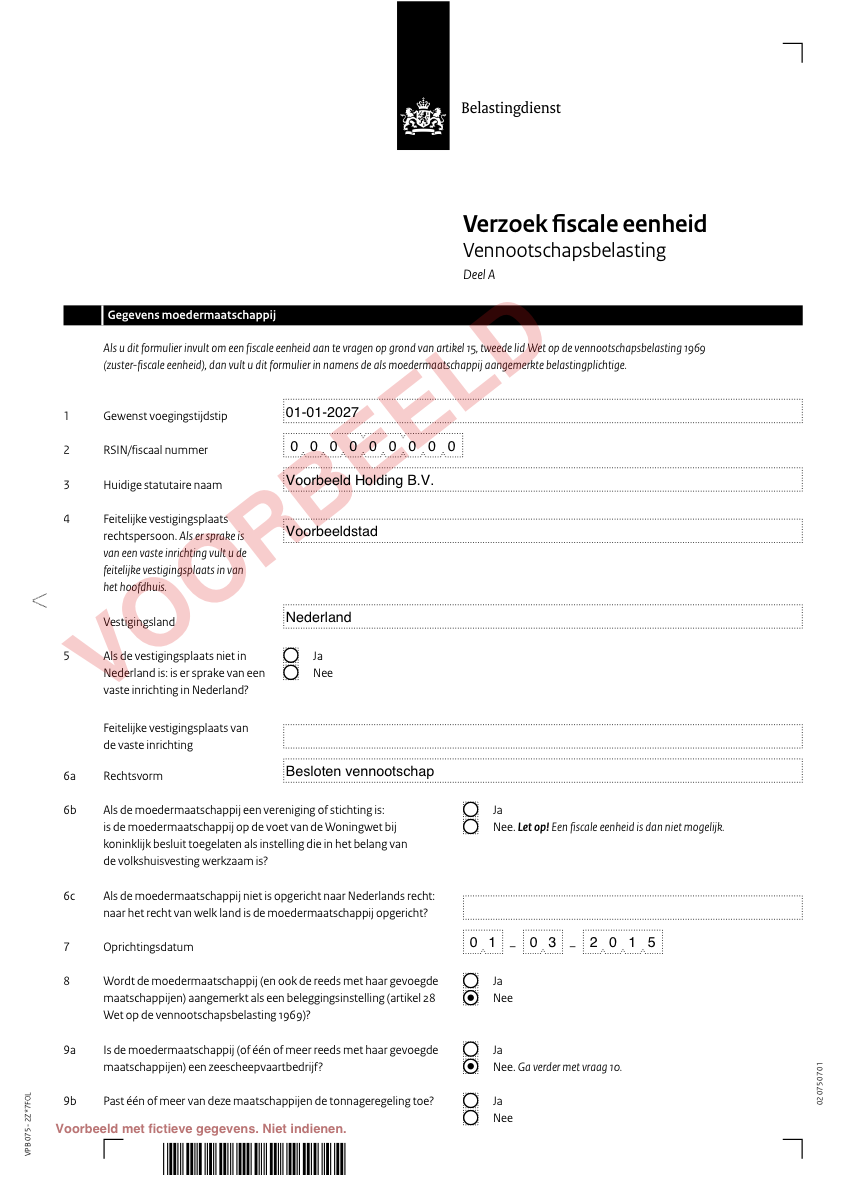
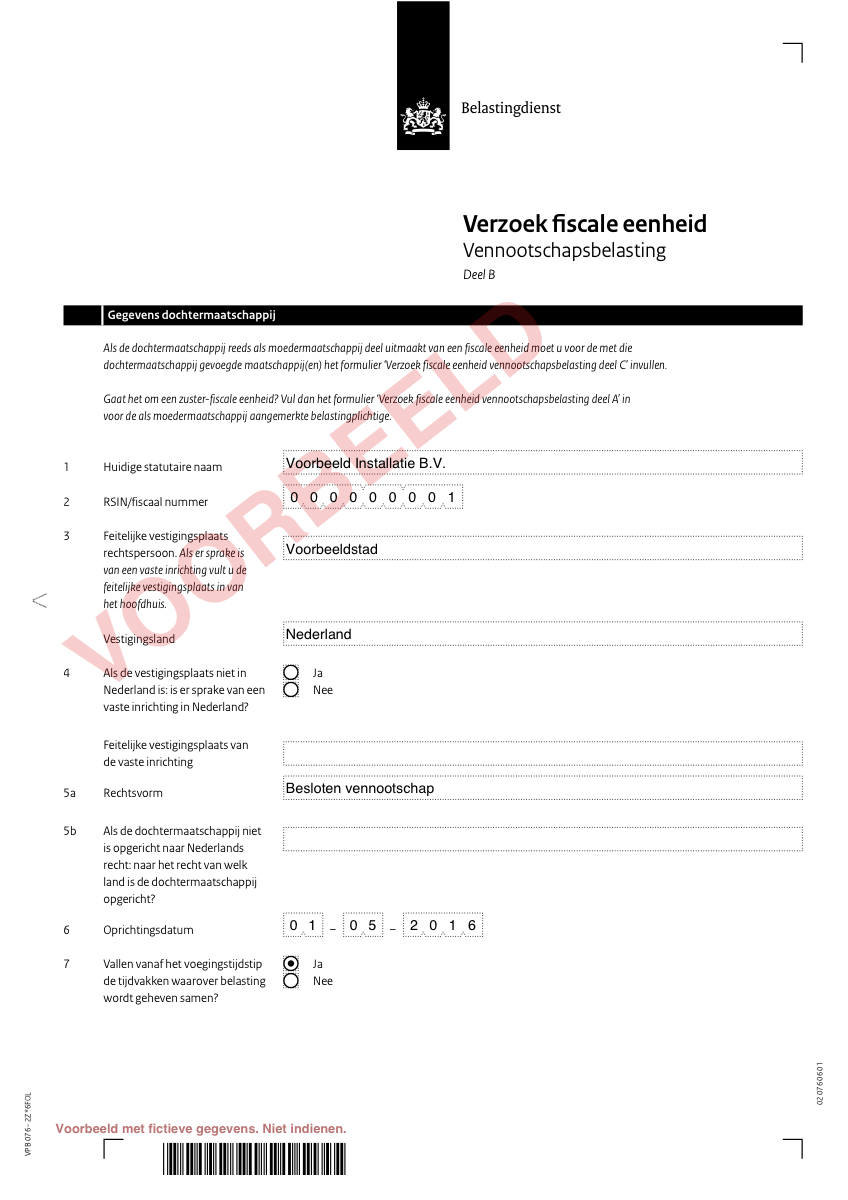
Voorbeeld met fictieve gegevens, gemaakt met dezelfde invulcode als uw formulieren.
Wat heeft u nodig?
- Per vennootschap: KvK-nummer, RSIN, statutaire naam, vestigingsplaats, rechtsvorm en oprichtingsdatum. Deze staan op het KvK-uittreksel; upload het, dan vult de tool deze velden waar mogelijk in.
- Per dochter: de datum waarop de moeder de juridische en economische eigendom van de aandelen kreeg (Deel B, vraag 9b).
- Per dochter: een kopie van de akte(n) van aandelenoverdracht. Deel B vraagt u die mee te sturen.
- Per dochter: bij voorkeur het KvK-uittreksel waaruit blijkt dat de moeder enig aandeelhouder is.
- Het gewenste voegingstijdstip.
- Wie tekent: naam en datum voor de moeder en voor elke dochter, en een telefoonnummer voor de moeder.
- Alleen voor Deel C: datum en nummer van de beschikking van de bestaande fiscale eenheid, en naam en RSIN van de al gevoegde maatschappijen.
Voor welke situaties is de tool geschikt?
Geschikt
- Een in Nederland gevestigde moeder (bv, nv, coöperatie of onderlinge waarborgmaatschappij) met een of meer Nederlandse dochters (bv of nv), tot 50 dochters per verzoek.
- De moeder houdt in elke dochter ten minste 95% van de aandelen, de stemrechten en de rechten op winst en vermogen. Meer uitleg
- Moeder en dochters hebben hetzelfde boekjaar en dezelfde winstbepalingsregels.
- Een dochter toevoegen aan een bestaande fiscale eenheid: u dient Deel A en een Deel B voor de nieuwe dochter in. Meer uitleg
- Een dochter die zelf al een fiscale eenheid heeft: de tool vult Deel C in.
Niet in de tool, laat dit beoordelen door een specialist
- Een papillon- of zuster-fiscale eenheid (buitenlandse tussen- of topmaatschappij).
- Een moeder of dochter die niet in Nederland is gevestigd, ook met een Nederlandse vaste inrichting.
- Een fiscale of vrijgestelde beleggingsinstelling (FBI of VBI).
- Aandelen die via een stichting administratiekantoor zijn gecertificeerd.
- Een andere functionele valuta dan de euro, of de tonnageregeling.
- Een woningcorporatie als moeder.
- Een beroep op artikel 4 Besluit fiscale eenheid 2003, dat een toelichting in een aparte bijlage vraagt.
Is een dochter kort voor het voegingstijdstip opgericht? Dan waarschuwt de check; de vraag over het eerste boekjaar op Deel B vult u zelf in.
Wat is gratis en wat kost het?
Gratis: de check op de voorwaarden, een controle van al uw gegevens op de vereisten van artikel 15 Wet Vpb 1969 voordat u betaalt, en een voorbeeld van de eerste pagina van elk formulier met watermerk. U betaalt € 39 excl. btw per download, alleen als u de volledige set downloadt. De btw wordt bij het afrekenen berekend.
Ondertekenen en versturen
- 1Print de formulieren. De Belastingdienst vraagt ze af te drukken en te ondertekenen.
- 2Laat Deel A ondertekenen namens de moeder en elk Deel B namens de betreffende dochter.
- 3Stuur alles met de bijlagen per post naar het belastingkantoor waaronder de moedermaatschappij valt. Het adres vindt u met Adres van een belastingkantoor zoeken.
Liever zelf invullen? De lege formulieren staan gratis op de formulierenpagina van de Belastingdienst.
Tijdlijn
U kiest het voegingstijdstip: de datum waarop de fiscale eenheid moet ingaan.
Het verzoek moet uiterlijk drie maanden daarna gedaan zijn. De fiscale eenheid komt tot stand op het gevraagde tijdstip, “doch niet eerder dan drie maanden voor het tijdstip waarop het verzoek is gedaan” (artikel 15, negende lid, Wet Vpb 1969). Reken met het moment dat de Belastingdienst uw verzoek ontvangt, niet met de datum van downloaden of ondertekenen. Voorbeeld: voegen per 1 januari 2027 betekent dat het verzoek uiterlijk 1 april 2027 bij de Belastingdienst moet zijn. Meer over terugwerkende kracht: fiscale eenheid VPB met terugwerkende kracht.
De Belastingdienst schrijft dat zij binnen 8 weken op uw verzoek beslist. Daarna doet de moedermaatschappij de aangifte vennootschapsbelasting voor de hele fiscale eenheid; de dochters zijn niet meer zelfstandig aangifteplichtig. Nadelen en risico's.
Vragen over de fiscale eenheid
Wat is een fiscale eenheid voor de vennootschapsbelasting?
Een fiscale eenheid laat een moedermaatschappij en een of meer dochtermaatschappijen samen als één belastingplichtige aangifte vennootschapsbelasting doen (artikel 15 Wet Vpb 1969). De resultaten worden in één aangifte geconsolideerd.
Aan welke voorwaarden moet ik voldoen?
De moeder bezit ten minste 95% van de juridische en economische eigendom van de aandelen in de dochter, beide lichamen hanteren hetzelfde boekjaar en dezelfde winstbepaling, en beide zijn in Nederland gevestigd. Doorgaans gaat het om een BV of NV.
Wat zijn de voordelen?
Verliezen van de ene vennootschap kunnen worden verrekend met winsten van de andere, onderlinge transacties zijn fiscaal neutraal, en de groep doet één aangifte vennootschapsbelasting in plaats van meerdere.
Vanaf welk moment gaat de fiscale eenheid in?
U kiest zelf een voegingstijdstip. Het verzoek moet uiterlijk binnen drie maanden na dat tijdstip bij de Belastingdienst zijn ingediend, dus het voegingstijdstip mag maximaal drie maanden voor de datum van het verzoek liggen.
Hoe dien ik het verzoek in?
U vult de Belastingdienstformulieren (Deel A en Deel B, en Deel C alleen als een dochter zelf al moeder is van een bestaande fiscale eenheid) in, ondertekent ze en stuurt ze per post naar uw belastingkantoor. Deze tool vult de formulieren voor u in op basis van uw KvK-gegevens. Is uw accountant of belastingadviseur het verzoek voor u aan het opstellen? Dat stellen ze op via Lowkey.
Meer over de fiscale eenheid VPB
Wat is een fiscale eenheid VPB?
De volledige uitleg: definitie, de voorwaarden, voordelen, nadelen en hoe u een verzoek indient bij de Belastingdienst.
Lees artikelKennisartikelWat is een fiscale eenheid btw?
Verwevenheid, voorwaarden, beschikking en aanvraag van de fiscale eenheid voor de omzetbelasting, met een tool die de verzoekbrief opstelt.
Lees artikelBlogFiscale eenheid VPB aanvragen: zo werkt het
Stap voor stap: welke formulieren u nodig heeft, hoe de aanvraag verloopt en welke termijnen gelden voor de fiscale eenheid VPB.
Lees artikelBlogNadelen en risico's van een fiscale eenheid VPB
Hoofdelijke aansprakelijkheid, één keer het lage tarief en de 15ai-sanctie: de keerzijde van de fiscale eenheid VPB uitgelegd voor Nederlandse ondernemers.
Lees artikelBlogFiscale eenheid verbreken (ontvoeging): zo werkt het
Ontvoeging fiscale eenheid VPB: wanneer eindigt de eenheid, wat zijn de fiscale gevolgen en hoe voorkomt u de 15ai-sanctie bij verbreken?
Lees artikelWie zit hierachter?
Dit hulpmiddel is gebouwd door Lowkey Automation in Amsterdam (KvK 42057580). Het vult de officiële Belastingdienstformulieren in op basis van uw KvK-gegevens en uw antwoorden.
Dit hulpmiddel bereidt de officiële formulieren voor, maar vervangt geen persoonlijk fiscaal advies. Controleer alle gegevens voordat u het verzoek indient.
Klaar om uw verzoek in te dienen?
Doe de gratis check en zie binnen een paar minuten of een fiscale eenheid mogelijk is.